Domain bauenundsanieren.de kaufen?
Wir ziehen mit dem Projekt
bauenundsanieren.de um.
Sind Sie am Kauf der Domain
bauenundsanieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauenundsanieren.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Baufan baufan Fassaden- und FeuchtraumspachtelFassaden- und FeuchtraumspachtelProduktbeschreibungbaufan® Fassaden- und Feuchtraum-Spachtel eignet sich hervorragend zum Ausbessern, Glätten und Beschichten unebener, rauher Decken, Wände und Fassaden sowie zur sicheren Verspachtelung von Kalk-, Zement- und Gipsputz. Anwendbar auch auf allen mineralischen Untergründen (Beton, Porenbeton, Ziegel usw.) sowie Dispersionsfarben und Gipskartonplatten. Nicht geeignet für Spachtelarbeiten auf Holz, Metall, Glas und Kunststoff.RohstoffbasisKunstharz-Dispersion, Füllstoffe und AdditiveUntergrundvorbehandlung Der Untergrund muss trocken, tragfähig und frei von Trennmitteln (Staub, Schalöl usw.) sein. Schlecht haftende Anstriche und losen Putz entfernen. Tiefe Löcher im Außenbereich mit baufan® Außenspachtel vorspachteln. Stark saugende, sandende und kreidende Untergründe müssen mit baufan® Tiefgrund LF grundiert werden.VerarbeitungDie Tube vor Gebrauch gut durchkneten. baufan® Fassaden- und Feuchtraum-Spachtel mit einer Glättkelle bis zu einer Schichtstärke von max. 5 mm aufziehen. Unebenheiten können feucht geglättet oder abgefilzt werden. Nachfolgende Anstriche und Verklebungen erst nach vollständiger Durchtrocknung der gespachtelten Fläche durchführen. Arbeitsgeräte sofort nach Gebrauch mit Wasser reinigen.Verbrauchpro mm Auftragsstärke: ca. 1,7 kg/m2 Wichtige HinweiseDie Trockenzeit ist von der Verarbeitungstemperatur abhängig. Relative Luftfeuchtigkeit über 90%, insbesondere in Verbindung mit niedrigen Temperaturen kann die Trockenzeit und die Qualitätseigenschaften erheblich beeinflussen.Verarbeitungstemperaturmindestens + 5 °C für Material und UmluftLagerungGebinde gut verschlossen, kühl, aber frostfrei lagern.4,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
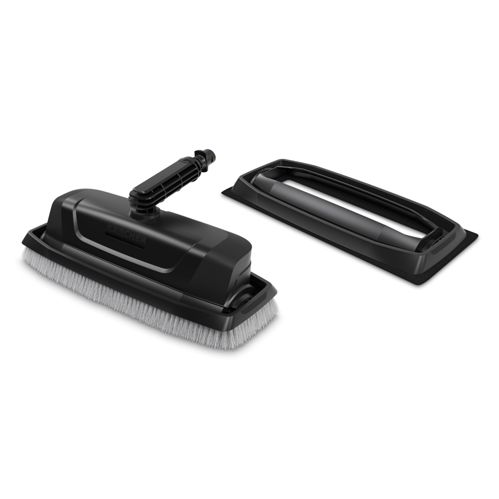
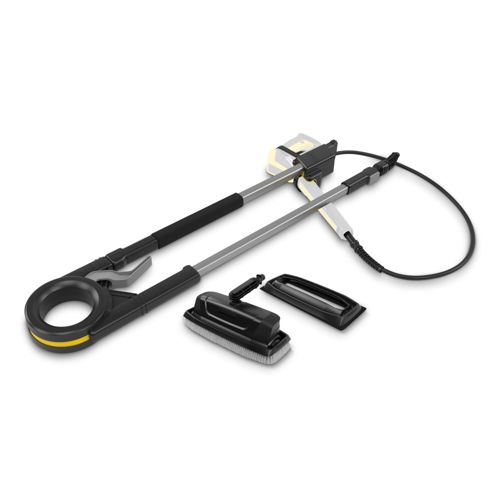
Kärcher Fassaden-und Glas-Reinigungsaufsatz (2.644-191.0)Eigenschaften • Gleichmäßige und hocheffektive Reinigung: Die 4 verbauten Hochdruckdüsen beseitigen hartnäckige Verschmutzungen auf diversen Oberflächen\n• Je nach Anwendung können die mitgelieferten Wechselrahmen einfach und schnell ausgetauscht werden\n• Der beborstete Rahmen für die Reinigung von Fassaden und Wänden schützt den Anwender vor Spritzwasser und lässt sich zudem sanft auf der Oberfläche entlang schieben\n• Für die Reinigung von Glasflächen, wie beispielsweise bei Wintergärten, eignet sich der Rahmen mit Mikrofaserpad, der mittels Klett angebracht ist\n• Die abrasiven Fasern unterstützen die Schmutzbeseitigung und garantieren eine schonende Reinigung der Oberflächen Lieferumfang • Kärcher Fassaden-und Glas-Reinigungsaufsatz (2.644-191.0)49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **

Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
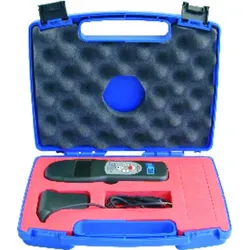
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.188,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Baufan baufan Fassaden- und FeuchtraumspachtelFassaden- und FeuchtraumspachtelProduktbeschreibungbaufan® Fassaden- und Feuchtraum-Spachtel eignet sich hervorragend zum Ausbessern, Glätten und Beschichten unebener, rauher Decken, Wände und Fassaden sowie zur sicheren Verspachtelung von Kalk-, Zement- und Gipsputz. Anwendbar auch auf allen mineralischen Untergründen (Beton, Porenbeton, Ziegel usw.) sowie Dispersionsfarben und Gipskartonplatten. Nicht geeignet für Spachtelarbeiten auf Holz, Metall, Glas und Kunststoff.RohstoffbasisKunstharz-Dispersion, Füllstoffe und AdditiveUntergrundvorbehandlung Der Untergrund muss trocken, tragfähig und frei von Trennmitteln (Staub, Schalöl usw.) sein. Schlecht haftende Anstriche und losen Putz entfernen. Tiefe Löcher im Außenbereich mit baufan® Außenspachtel vorspachteln. Stark saugende, sandende und kreidende Untergründe müssen mit baufan® Tiefgrund LF grundiert werden.VerarbeitungDie Tube vor Gebrauch gut durchkneten. baufan® Fassaden- und Feuchtraum-Spachtel mit einer Glättkelle bis zu einer Schichtstärke von max. 5 mm aufziehen. Unebenheiten können feucht geglättet oder abgefilzt werden. Nachfolgende Anstriche und Verklebungen erst nach vollständiger Durchtrocknung der gespachtelten Fläche durchführen. Arbeitsgeräte sofort nach Gebrauch mit Wasser reinigen.Verbrauchpro mm Auftragsstärke: ca. 1,7 kg/m2 Wichtige HinweiseDie Trockenzeit ist von der Verarbeitungstemperatur abhängig. Relative Luftfeuchtigkeit über 90%, insbesondere in Verbindung mit niedrigen Temperaturen kann die Trockenzeit und die Qualitätseigenschaften erheblich beeinflussen.Verarbeitungstemperaturmindestens + 5 °C für Material und UmluftLagerungGebinde gut verschlossen, kühl, aber frostfrei lagern.4,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Kärcher Fassaden-und Glas-Reinigungsaufsatz (2.644-191.0)Eigenschaften • Gleichmäßige und hocheffektive Reinigung: Die 4 verbauten Hochdruckdüsen beseitigen hartnäckige Verschmutzungen auf diversen Oberflächen\n• Je nach Anwendung können die mitgelieferten Wechselrahmen einfach und schnell ausgetauscht werden\n• Der beborstete Rahmen für die Reinigung von Fassaden und Wänden schützt den Anwender vor Spritzwasser und lässt sich zudem sanft auf der Oberfläche entlang schieben\n• Für die Reinigung von Glasflächen, wie beispielsweise bei Wintergärten, eignet sich der Rahmen mit Mikrofaserpad, der mittels Klett angebracht ist\n• Die abrasiven Fasern unterstützen die Schmutzbeseitigung und garantieren eine schonende Reinigung der Oberflächen Lieferumfang • Kärcher Fassaden-und Glas-Reinigungsaufsatz (2.644-191.0)49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
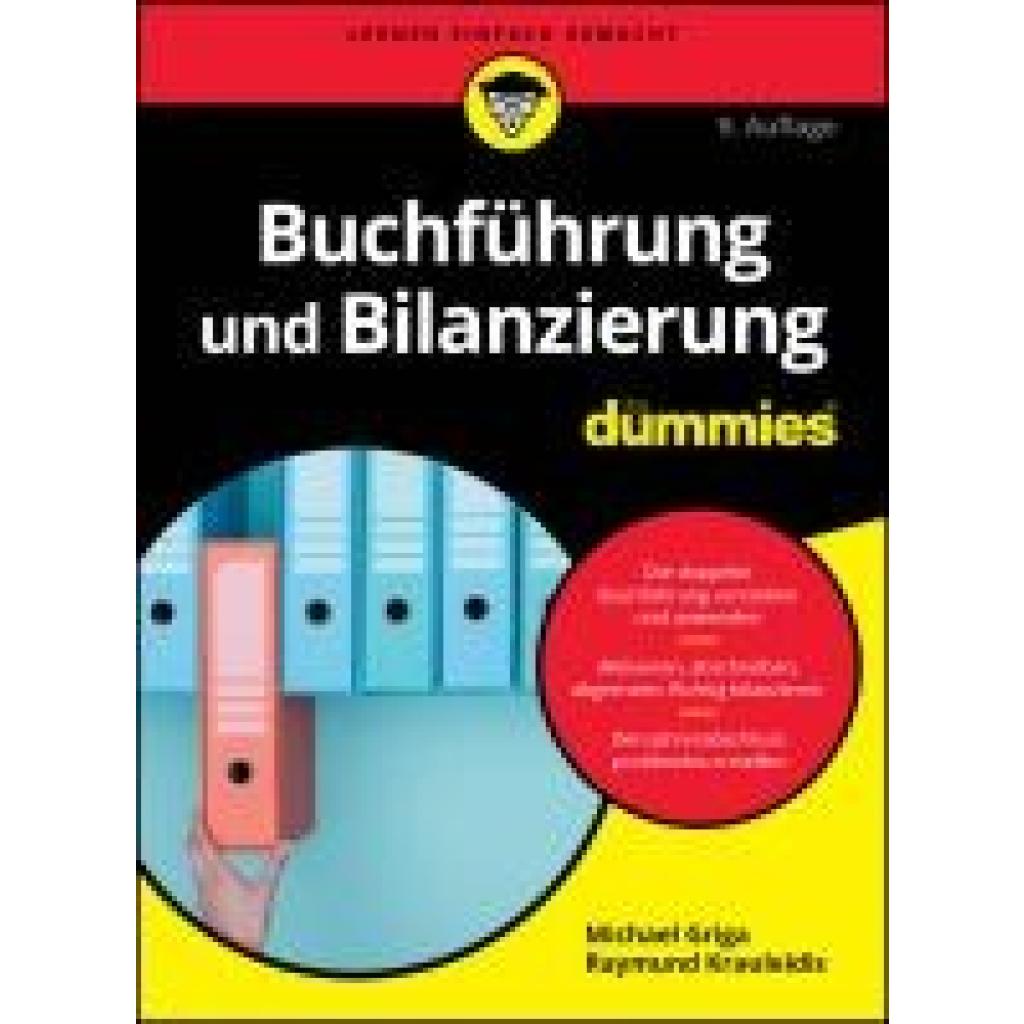
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist Rechnungswesen?
Rechnungswesen ist ein Teilbereich der Betriebswirtschaftslehre, der sich mit der Erfassung, Verarbeitung und Auswertung von betriebswirtschaftlichen Daten befasst. Es umfasst unter anderem die Buchführung, die Kosten- und Leistungsrechnung sowie die Finanzbuchhaltung. Das Ziel des Rechnungswesens ist es, eine zuverlässige Grundlage für unternehmerische Entscheidungen zu schaffen. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.